À Nice, Josette a modifié ses habitudes de paiement pour préserver son budget : sa retraite de 1 200 euros doit désormais couvrir l’essentiel, et elle limite ses courses à 75 euros par semaine en espèces. Ce geste individuel illustre un mouvement plus large chez les seniors, poussé par la hausse des prix et la volonté de mieux maîtriser des dépenses qui s’envolent.
La bascule vers l’argent liquide n’est pas un effet de mode : elle répond à une contrainte économique tangible. Pour beaucoup, sortir des billets revient à rendre la dépense visible et irréversible, un garde-fou face aux frais imprévus et aux prélèvements automatiques.
Une stratégie concrète pour tenir son budget
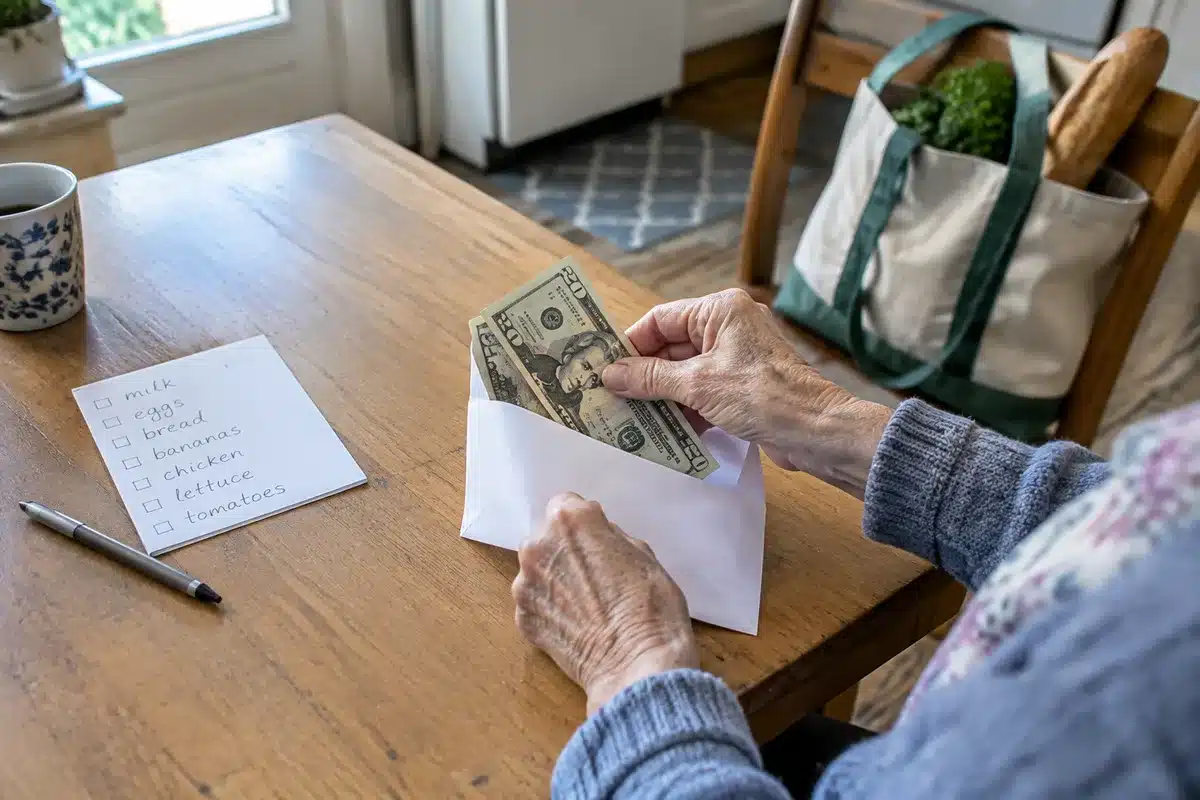
Josette raconte qu’elle payait autrefois la plupart de ses achats par carte, puis constatait que son compte plongeait sans qu’elle réalise exactement pourquoi. En retirant une somme fixe chaque semaine, elle sait précisément ce qui reste pour l’alimentation et les produits courants.
Sa méthode est simple : chaque lundi, retrait de 75 euros pour la semaine. Quand les billets s’épuisent, les menus sont ajustés et les petites fantaisies mises de côté. Au marché, le primeur remarque d’ailleurs que plusieurs clients âgés appliquent la même discipline.
Ce que disent les chiffres
Le phénomène est quantifié : selon RMC/BFMTV, les montants retirés aux distributeurs ont augmenté d’environ 5 % au premier semestre 2023, alors que le nombre de retraits progresse faiblement (+1 %). Pour certains experts, comme Rodolphe Bonnasse, dirigeant d’Aristid Retail Technology, l’argent liquide devient une « arme » pour contrôler les dépenses en période d’inflation.
Autrement dit, l’augmentation du volume retiré suggère que les ménages préfèrent désormais dépenser un cash prédéfini plutôt que de suivre des paiements dématérialisés qui s’accumulent sans sensation immédiate.
Pourquoi l’espèce freine les dérapages
Plusieurs mécanismes expliquent l’efficacité du liquide :
- La perception immédiate de la somme restante : quand les billets diminuent, on hésite davantage avant d’acheter un produit non essentiel.
- La séparation physique entre argent réservé et dépenses courantes, qui évite la tentation de puiser dans l’épargne.
- La simplicité pour planifier : une enveloppe hebdomadaire rend le suivi automatique et limite les erreurs de calcul.
Certains consommateurs vont plus loin en répartissant leurs espèces dans plusieurs pochettes (courses, sorties, médicaments), méthode inspirée de la technique des enveloppes recommandée par des conseillers budgétaires.
Mettre en place la méthode sans prendre de risques
Adopter le liquide demande néanmoins des précautions. Voici quelques conseils pratiques :
- Estimer d’abord les charges fixes mensuelles pour connaître le reste disponible.
- Définir une somme hebdomadaire réaliste pour l’alimentation et retirer ce montant en début de période.
- Conserver les billets séparément et noter les dépenses si la carte est utilisée en parallèle.
- Éviter d’avoir sur soi trop d’espèces et retirer en journée pour réduire les risques.
Sur le plan légal, les commerçants sont en principe tenus d’accepter les billets et pièces en euros. Le site officiel Service-Public.fr précise toutefois des exceptions — par exemple un nombre excessif de pièces ou un billet sérieusement abîmé — et rappelle qu’un refus injustifié peut entraîner une sanction administrative.
Enfin, le liquide n’est pas une panacée : il sécurise le pilotage quotidien du budget mais expose aux vols et ne permet pas toujours de profiter de garanties offertes par la carte bancaire. Pour de nombreux retraités, il reste toutefois un compromis pragmatique face à l’érosion du pouvoir d’achat.
Articles similaires
- Noël 2024 : qu’est-ce que la méthode du « cash stuffing » pour mieux gérer son budget ?
- Économisez jusqu’à 700 € par an en vidant votre frigo avant les courses: le conseil d’une experte
- Lidl Plus transforme chaque euro dépensé en points : comment en profiter
- Mais d’où viennent les billets de 5 euros alors qu’on ne peut pas les obtenir au distributeur ?
- Guerre, catastrophe naturelle, attentat… Combien d’argent dois-je conserver chez moi en cas d’urgence ?

Benjamin Lambert est spécialisé dans l’analyse des marchés financiers et la gestion d’actifs. Avec plus de 12 ans d’expérience, il apporte des analyses claires sur les tendances boursières, les investissements durables et les stratégies fiscales. Sur FAIRE, Pierre décrypte l’actualité économique pour mieux vous guider dans vos choix financiers.