Les feux qui ont ravagé la Californie et le retrait progressif de certaines compagnies d’assurance relancent une inquiétude simple : un risque local peut-il déboucher sur une rupture d’accès à la couverture pour les particuliers ? En France, où des épisodes d’émeutes ont déjà pesé lourd sur les comptes des assureurs, la question mérite d’être posée aujourd’hui pour les propriétaires et les commerçants.
Aux États-Unis, les incendies forcent les assureurs à replier leurs offres
Face à des sinistres répétés et des coûts élevés, plusieurs assureurs californiens ont réduit leur exposition, voire cessé de proposer de nouveaux contrats dans certaines zones. Les incendies récents autour de Los Angeles ont porté les pertes assurées à environ 35 milliards de dollars, selon les bilans publiés après les événements.
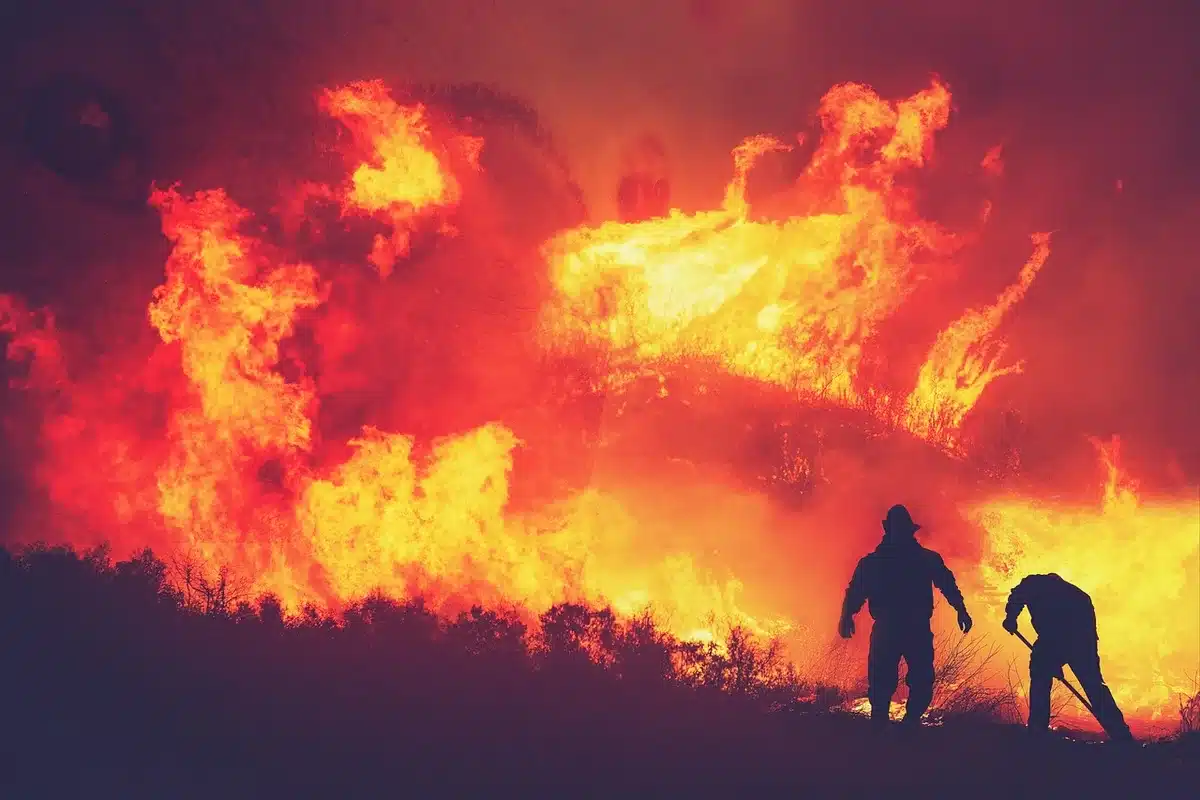
Pour limiter l’impact sur les ménages privés, l’État a demandé aux acteurs du marché une contribution au mécanisme d’« assurance de dernier recours » – le FAIR Plan – à hauteur d’un milliard de dollars. Ce type d’intervention souligne la fragilité d’un modèle d’assurance lorsque des risques systémiques augmentent rapidement.
En France, un autre type de sinistre, mais des enjeux comparables
Les violences urbaines n’ont pas la même nature que les feux de forêt, mais elles génèrent aussi des coûts importants pour le secteur. Les épisodes d’été 2023 ont donné lieu à des déclarations de sinistres évaluées à près de 793 millions d’euros, principalement pour les locaux commerciaux, les véhicules et les bâtiments publics.
Les assureurs évaluent l’exposition d’un bien au risque local et peuvent, en conséquence, modifier les conditions de souscription : majoration de prime, renforcement des franchises, ou refus d’assureur pour de nouvelles adhésions. Cela dit, la France n’a pas, à ce stade, connu un retrait massif comparable à celui observé en Californie.
- Vérifier les garanties : assurez-vous que votre contrat couvre explicitement les dommages liés aux émeutes, aux actes de malveillance et aux incendies volontaires.
- Contrôler les exclusions : certaines polices comportent des clauses limitant l’indemnisation selon l’origine du sinistre ou les circonstances.
- Regarder la franchise et les plafonds : un sinistre peut être couvert mais mal indemnisé si la franchise est élevée ou le plafond bas.
- Demander une confirmation écrite : sollicitez par écrit toute précision apportée par votre assureur sur la portée des garanties.
- Comparer et se faire accompagner : en cas de refus ou de hausse tarifaire, prenez contact avec d’autres compagnies ou un courtier indépendant.
Ce que ces tensions signifient pour les assurés
Concrètement, une hausse de la fréquence ou de la sévérité des sinistres peut se traduire par des primes plus élevées pour tous, des conditions d’accès plus strictes, et un recours accru aux mécanismes publics lorsque le marché privé se tend. Pour les propriétaires situés dans des secteurs considérés comme « à risque », la vigilance est de mise.
Si vous vivez ou travaillez dans une zone exposée, commencez par relire votre contrat et notez les points à clarifier. En cas de changement brutal de votre situation contractuelle, le recours à un professionnel (courtier, juriste spécialisé, ou le médiateur de l’assurance) permettra d’évaluer les options disponibles.
En résumé : le modèle californien montre qu’un risque local amplifié peut fragiliser l’offre d’assurance. En France, les épisodes d’émeutes ont déjà pesé sur le marché, mais la situation reste différente — pour l’instant. Rester informé, vérifier ses garanties et préparer des alternatives restent les gestes utiles pour anticiper un possible durcissement du marché.
Articles similaires
- Assurance habitation 2026 : combien paient les Français en moyenne ?
- Incendie de terrasse: responsabilité, assurance et qui règle la facture chez le voisin
- Assurance habitation: quatre régions où vos cotisations peuvent augmenter jusqu’à 15%
- Comment protéger efficacement votre logement et vos biens ?
- Assurance habitation en péril: des travaux par un locataire peuvent vous priver de couverture

Benjamin Lambert est spécialisé dans l’analyse des marchés financiers et la gestion d’actifs. Avec plus de 12 ans d’expérience, il apporte des analyses claires sur les tendances boursières, les investissements durables et les stratégies fiscales. Sur FAIRE, Pierre décrypte l’actualité économique pour mieux vous guider dans vos choix financiers.